افتتاح حساب بانکی در آلمان
افتتاح حساب بانکی در آلمان یکی از مهمترین کارهایی است که برای بسیاری از افرادی که قصد زندگی، تحصیل، کار یا راهاندازی کسبوکار در این کشور را دارند، به یک ضرورت عملی تبدیل میشود. داشتن یک حساب بانکی آلمانی میتواند دریافت حقوق، پرداخت اجاره خانه، پرداخت قبوض، انجام تراکنشهای روزمره و مدیریت هزینههای زندگی را بسیار سادهتر کند. از طرف دیگر، ساختار بانکی آلمان با آنچه بسیاری از متقاضیان در کشورهای دیگر تجربه کردهاند تفاوتهایی دارد و انتخاب بانک، نوع حساب، وضعیت اقامت و مدارک قابل ارائه میتواند روی روند افتتاح حساب تأثیر بگذارد.
برای فردی که تازه وارد آلمان شده است، مسئله فقط انتخاب یک بانک معروف نیست. ابتدا باید مشخص شود که چه نوع حسابی مورد نیاز است، آیا متقاضی در آلمان اقامت دارد یا هنوز خارج از کشور است، آیا حساب برای استفاده شخصی افتتاح میشود یا برای یک شرکت و کسبوکار، و بانک موردنظر چه الزامات احراز هویتی و اقامتی دارد. قوانین مبارزه با پولشویی نیز باعث شده بانکها درباره هویت مشتری، نشانی محل سکونت، وضعیت مالی و در برخی پروندهها منشأ وجوه بررسیهای دقیقتری انجام دهند.
در نتیجه، باز کردن حساب بانکی در آلمان برای یک دانشجو، نیروی کار، صاحب کسبوکار یا فردی که هنوز در خارج از آلمان زندگی میکند، الزاماً شرایط یکسانی ندارد. برخی بانکها حساب جاری را عمدتاً برای افراد دارای نشانی در آلمان ارائه میکنند، در حالی که برخی بانکهای دیجیتال یا ارائهدهندگان خدمات مالی ممکن است برای گروهی از افراد غیرمقیم نیز گزینههایی داشته باشند.
در این مقاله، شرایط افتتاح حساب در آلمان، مدارک لازم، مراحل درخواست، هزینهها، تفاوت حسابهای شخصی و شرکتی، وضعیت افراد غیرمقیم، انتخاب بهترین بانکهای آلمان، قوانین بانکی، انتقال پول بینالمللی و نکات مهمی که پیش از اقدام باید در نظر گرفته شود، بررسی خواهد شد.
Table of Contents
Toggleافتتاح حساب بانکی در آلمان و اهمیت آن برای زندگی روزمره
افتتاح حساب بانکی در آلمان یکی از نخستین اقداماتی است که بسیاری از مهاجران پس از استقرار در این کشور انجام میدهند. داشتن یک حساب بانکی محلی فقط برای نگهداری پول نیست؛ بخش قابل توجهی از امور مالی روزمره، از دریافت حقوق و پرداخت اجاره گرفته تا پرداخت قبوض، بیمه و هزینههای خدماتی، از طریق حساب بانکی انجام میشود. به همین دلیل، انتخاب بانک و نوع حساب مناسب میتواند روی سهولت زندگی در آلمان تأثیر مستقیمی داشته باشد.
برای فردی که تازه وارد آلمان شده، سیستم بانکی این کشور ممکن است در ابتدا کمی متفاوت از چیزی باشد که در کشور مبدأ تجربه کرده است. مفاهیمی مانند Girokonto، کارت بانکی، IBAN، احراز هویت، ثبت نشانی و گاهی بررسی اعتبار مالی، بخشی از فرایند عادی بانکداری در آلمان هستند. در عین حال، همه بانکها شرایط یکسانی برای مشتریان خارجی ندارند و ممکن است مدارک یا الزامات متفاوتی درخواست کنند.
در سال ۲۰۲۶، امکان انتخاب میان بانکهای سنتی، بانکهای مستقیم و بانکهای کاملاً دیجیتال باعث شده گزینههای متنوعی برای افتتاح حساب وجود داشته باشد. با این حال، تفاوت در کارمزد، امکان افتتاح حساب بدون حضور در شعبه، نیاز به نشانی ثبتشده در آلمان، نوع کارت ارائهشده و خدمات بینالمللی باعث میشود انتخاب صرفاً بر اساس معروف بودن یک بانک تصمیم مناسبی نباشد.
از طرف دیگر، مقررات مربوط به شناسایی مشتری و مبارزه با پولشویی در آلمان باعث میشود بانک پیش از افتتاح حساب اطلاعات مشخصی درباره هویت، نشانی، وضعیت اقامت و در برخی شرایط منشأ وجوه دریافت کند. بانکها موظفاند الزامات قانونی مربوط به احراز هویت و مبارزه با پولشویی را رعایت کنند.
بنابراین باز کردن حساب بانکی در آلمان را بهتر است بخشی از برنامه استقرار مالی در این کشور دانست، نه صرفاً یک کار اداری ساده. انتخاب درست بانک، آماده کردن مدارک و شناخت تفاوت حسابهای مختلف میتواند از تأخیر، رد شدن درخواست یا پرداخت هزینههای غیرضروری جلوگیری کند.
شرایط افتتاح حساب بانکی در آلمان در سال ۲۰۲۶
شرایط افتتاح حساب بانکی در آلمان به نوع حساب، بانک انتخابی و وضعیت اقامت متقاضی بستگی دارد. برای یک فرد مقیم آلمان، فرایند معمولاً سادهتر است؛ زیرا مدارکی مانند نشانی ثبتشده، مدرک اقامت و در صورت نیاز اطلاعات شغلی در دسترس است. با این حال، برای افراد تازهوارد یا کسانی که هنوز اقامت خود را تکمیل نکردهاند، انتخاب بانک اهمیت بیشتری پیدا میکند.
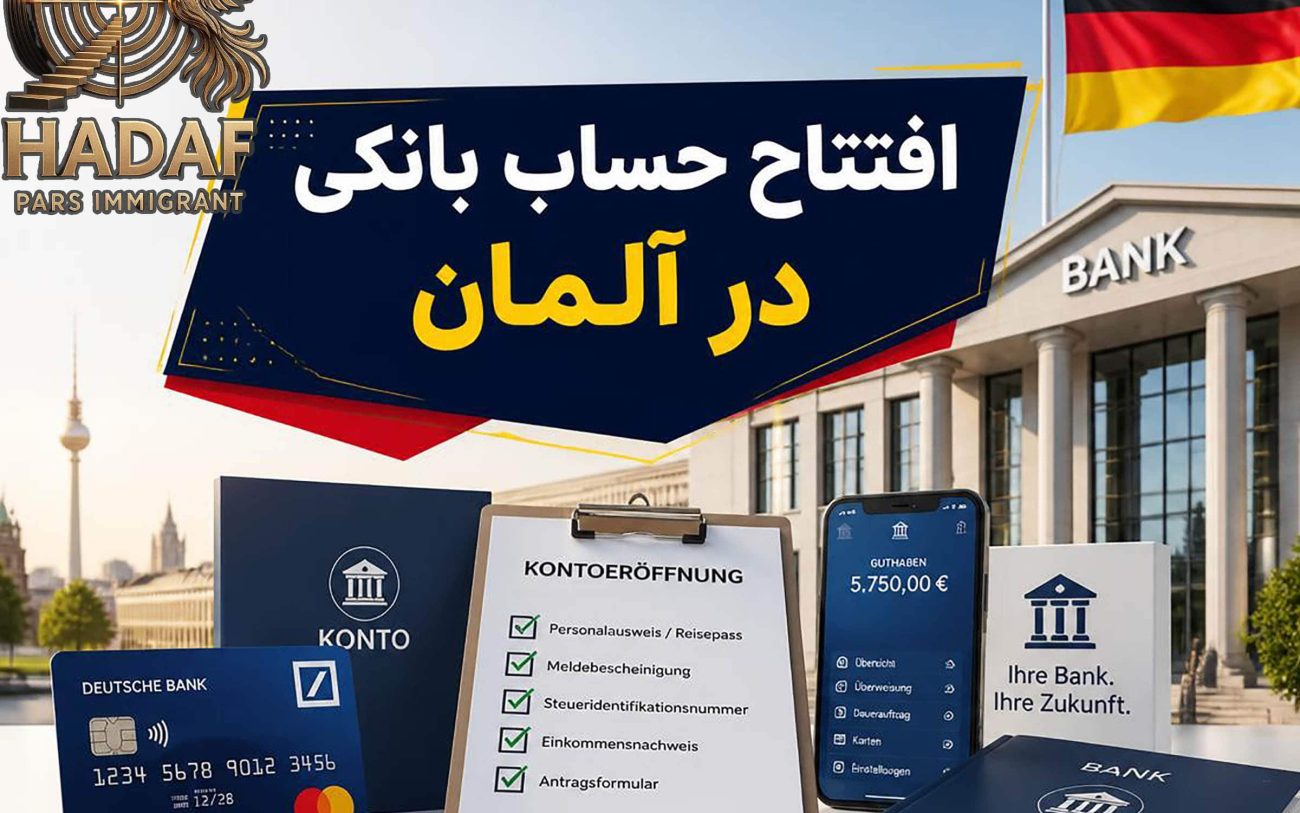
یکی از مدارک مهم برای بسیاری از بانکها Meldebescheinigung یا گواهی ثبت نشانی است. البته الزام به ارائه این مدرک در تمام بانکها و برای تمام محصولات بانکی یکسان نیست و برخی بانکهای دیجیتال یا ارائهدهندگان خاص ممکن است فرایند متفاوتی داشته باشند. منابع مربوط به بانکداری در آلمان نیز نشان میدهند که شرایط افتتاح حساب بسته به بانک و نوع حساب تغییر میکند.
داشتن نشانی ثبتشده در آلمان
ثبت نشانی یا Anmeldung در بسیاری از پروندهها نقش مهمی دارد. بانک برای شناسایی و ثبت اطلاعات مشتری باید نشانی معتبر او را در اختیار داشته باشد و برخی بانکها بدون ارائه مدرک نشانی آلمانی حساب عادی افتتاح نمیکنند.
به همین دلیل، فردی که تازه وارد کشور شده است باید تفاوت میان «داشتن محل اقامت» و «داشتن مدرک رسمی ثبت نشانی» را در نظر بگیرد. قرارداد اجاره به تنهایی لزوماً جایگزین Meldebescheinigung نیست و ممکن است بانک مدرک رسمی ثبت آدرس را درخواست کند.
داشتن مدرک هویتی معتبر
پاسپورت معتبر مهمترین مدرک شناسایی برای اتباع کشورهای خارج از اتحادیه اروپا محسوب میشود. بانک هنگام احراز هویت اطلاعات پاسپورت را بررسی و ثبت میکند. در برخی فرایندهای آنلاین نیز احراز هویت از طریق روشهایی مانند VideoIdent یا PostIdent انجام میشود.
وضعیت اقامت و ویزا
برخی بانکها هنگام افتتاح حساب از متقاضی مدرک اقامت یا ویزای معتبر درخواست میکنند. این موضوع بهخصوص برای اتباع کشورهای خارج از اتحادیه اروپا اهمیت دارد. در مقابل، برخی ارائهدهندگان دیجیتال ممکن است شرایط متفاوتی داشته باشند.
بنابراین نمیتوان یک قانون واحد مانند «بدون کارت اقامت هیچ بانکی حساب باز نمیکند» یا «همه بانکها بدون اقامت حساب باز میکنند» را به عنوان یک قاعده عمومی مطرح کرد. سیاست بانکها متفاوت است و باید شرایط محصول موردنظر در زمان درخواست بررسی شود.
امکان افتتاح حساب برای افراد غیرمقیم
افراد غیرمقیم نیز در بعضی شرایط میتوانند حساب بانکی آلمان داشته باشند، اما شرایط آنها معمولاً با فردی که محل اقامت اصلیاش در آلمان است یکسان نیست. برخی بانکها و مؤسسات مالی برای مشتریان غیرمقیم خدمات مشخصی ارائه میکنند، در حالی که برخی دیگر فقط افراد دارای اقامت یا نشانی مشخص در آلمان را میپذیرند.
به همین دلیل، افتتاح حساب بانکی در آلمان از ایران با افتتاح حساب پس از ورود به آلمان دو فرایند کاملاً یکسان نیستند و نباید شرایط یکی را به دیگری تعمیم داد.
انواع حسابهای بانکی قابل افتتاح در آلمان
بانکهای آلمان حسابهای مختلفی ارائه میکنند و انتخاب نوع حساب باید بر اساس هدف مالی انجام شود. رایجترین گزینه برای استفاده روزمره، Girokonto است که تقریباً نقش حساب جاری شخصی را دارد و برای دریافت حقوق، انتقال وجه، پرداختهای منظم و استفاده از کارت بانکی کاربرد دارد.
برای پسانداز نیز حسابهای جداگانه وجود دارد که ساختار و نرخ سود آنها با حساب روزمره متفاوت است. علاوه بر این، برای شرکتها و اشخاص حقوقی حسابهای تجاری طراحی شدهاند که امکانات متناسب با فعالیت اقتصادی دارند.
| نوع حساب | کاربرد اصلی |
|---|---|
| Girokonto | دریافت حقوق، پرداخت هزینهها و تراکنشهای روزمره |
| Tagesgeldkonto | نگهداری پسانداز با دسترسی نسبتاً آسان |
| Festgeldkonto | سپردهگذاری برای مدت مشخص |
| Geschäftskonto | امور مالی شرکت و کسبوکار |
| Gemeinschaftskonto | حساب مشترک برای دو یا چند نفر |
| Studentenkonto | حسابهای مناسب دانشجویان در برخی بانکها |
در عمل، بیشتر مهاجران برای شروع به یک حساب جاری یا Girokonto نیاز دارند. پس از تثبیت شرایط مالی میتوان در صورت نیاز حسابهای پسانداز یا سرمایهگذاری را نیز جداگانه بررسی کرد.
معرفی انواع حساب بانکی در آلمان
پیش از باز کردن حساب بانکی در آلمان، انتخاب نوع حساب اهمیت زیادی دارد. نیاز یک دانشجو با نیاز یک کارمند، فریلنسر یا مدیر شرکت یکسان نیست و انتخاب نادرست ممکن است باعث پرداخت هزینههای اضافی یا محدودیت در خدمات موردنیاز شود.
حساب جاری یا Girokonto
Girokonto رایجترین نوع حساب بانکی برای امور روزمره است. دریافت حقوق، پرداخت اجاره، انتقال وجه، پرداخت قبوض و استفاده از کارت بانکی معمولاً از طریق همین نوع حساب انجام میشود. برای افرادی که در آلمان کار یا تحصیل میکنند، این حساب در بسیاری از موارد مهمترین حساب بانکی موردنیاز خواهد بود.
حساب پسانداز
حساب پسانداز برای نگهداری پول و اهداف بلندمدتتر طراحی شده است. ساختار سود، امکان برداشت، حداقل موجودی و هزینههای احتمالی بسته به محصول بانکی متفاوت است و نباید آن را با حساب جاری روزمره یکی دانست.
حساب تجاری
افرادی که شرکت یا فعالیت تجاری دارند، ممکن است به یک حساب تجاری جداگانه نیاز داشته باشند. باز کردن حساب بانکی شرکت در آلمان معمولاً به ارائه مدارک بیشتری نسبت به حساب شخصی نیاز دارد؛ زیرا بانک علاوه بر هویت صاحبان حساب، باید ساختار حقوقی شرکت و اشخاص دارای کنترل یا مالکیت را نیز بررسی کند.
حساب سرمایهگذاری
برای خرید سهام، صندوقها و سایر ابزارهای مالی معمولاً به حساب سرمایهگذاری یا Depot نیاز است. این حساب از حساب جاری روزمره جداست و شرایط افتتاح، کارمزد معاملات و خدمات آن به بانک یا کارگزار بستگی دارد.
برای کسب اطلاعات بیشتر درباره ویزای سرمایه گذاری آلمان کلیک کنید.
بهترین بانکهای آلمان برای افراد مقیم و تازهوارد
انتخاب بهترین بانک های آلمان به شرایط شخصی بستگی دارد. یک بانک ممکن است برای دریافت حقوق و مراجعه حضوری مناسب باشد، در حالی که بانک دیگری با اپلیکیشن قوی، افتتاح حساب آنلاین و هزینه پایینتر برای فرد جوان یا مهاجر تازهوارد گزینه بهتری باشد.
بانکهای بزرگ سنتی مانند Deutsche Bank، Commerzbank، DZ Bank و Sparkassen از شناختهشدهترین نامها در بازار بانکی آلمان هستند، اما ساختار Sparkasse با بانکهای خصوصی بزرگ تفاوت دارد و بسیاری از خدمات آن از طریق شبکههای محلی ارائه میشود.
در کنار این بانکها، بانکهای مستقیم و دیجیتال نیز سهم قابل توجهی از بازار خدمات بانکی دارند. مزیت اصلی آنها معمولاً مدیریت آنلاین، فرایندهای دیجیتال و کاهش وابستگی به شعبه است.
برای انتخاب بانک، بهتر است فقط به نام برند توجه نشود. هزینه ماهانه حساب، شرط حداقل درآمد یا واریز ماهانه، هزینه کارت، برداشت وجه نقد، امکان افتتاح حساب آنلاین، پشتیبانی انگلیسی یا آلمانی و شرایط مشتریان غیراروپایی، معیارهای کاربردیتری هستند.
مدارک لازم برای باز کردن حساب بانکی در آلمان
مدارک دقیق از بانکی به بانک دیگر متفاوت است و نوع حساب نیز روی فهرست مدارک اثر میگذارد. با این حال، متقاضیان معمولاً باید برای احراز هویت و بررسی وضعیت خود مجموعهای از اسناد را آماده کنند.
برای حساب شخصی، گذرنامه یا مدرک هویتی معتبر یکی از اصلیترین مدارک محسوب میشود. در بسیاری از موارد، مدرکی درباره نشانی محل سکونت نیز درخواست میشود و بسته به وضعیت متقاضی ممکن است ویزا یا کارت اقامت، گواهی ثبت نشانی یا مدارک مربوط به وضعیت تحصیلی و شغلی نیز مورد نیاز باشد.
برای حساب شرکتی، موضوع گستردهتر میشود. مدارک ثبت شرکت، اسناد مربوط به ساختار مالکیت، اطلاعات مدیران و در صورت لزوم مدارک مربوط به مالک ذینفع نهایی میتواند در فرایند بررسی درخواست مورد توجه قرار گیرد. برخی بانکها همچنین درباره فعالیت شرکت، منشأ سرمایه و ماهیت تراکنشهای مورد انتظار اطلاعات بیشتری درخواست میکنند.
| نوع مدرک | کاربرد |
|---|---|
| گذرنامه یا مدرک هویتی معتبر | احراز هویت متقاضی |
| مدرک نشانی | اثبات محل سکونت در صورت درخواست بانک |
| ثبت نشانی در آلمان | در بسیاری از حسابهای معمولی کاربرد دارد |
| ویزا یا کارت اقامت | مشخص کردن وضعیت اقامت |
| قرارداد کار یا مدرک درآمد | در برخی درخواستها و خدمات بانکی |
| گواهی تحصیل | برای برخی حسابهای دانشجویی |
| مدارک شرکت | برای حساب تجاری |
| مدارک مالکیت و مدیران شرکت | احراز ساختار شرکت |
| اطلاعات منشأ وجوه | در چارچوب بررسیهای بانکی و ضدپولشویی |
نکته مهم این است که این جدول یک فهرست عمومی است و به معنای الزام همزمان تمام مدارک در همه بانکها نیست. بانک میتواند با توجه به ملیت، محل اقامت، نوع حساب و ارزیابی ریسک، مدارک تکمیلی درخواست کند.
مدارک لازم برای باز کردن حساب بانکی در آلمان بر اساس بانک و نوع حساب متفاوت است، اما برای یک حساب شخصی معمولاً باید مجموعهای از مدارک شناسایی و اقامتی آماده باشد.
پاسپورت معتبر، مدرک نشانی، مدرک اقامت یا ویزا و اطلاعات تماس از جمله مواردی هستند که ممکن است درخواست شوند. در برخی حسابها یا برای بعضی مشتریان، بانک ممکن است اطلاعات مربوط به شغل، درآمد یا وضعیت مالی را نیز درخواست کند.
برای اتباع غیراروپایی، بهتر است مدارک اقامت و ثبت نشانی پیش از مراجعه به بانک آماده باشد. برخی منابع بانکی و راهنماهای مهاجرتی نیز پاسپورت، مدرک اقامت و ثبت نشانی را در میان مدارک رایج معرفی میکنند.
در صورتی که حساب برای یک شرکت افتتاح شود، فهرست مدارک بسیار گستردهتر خواهد بود و اسناد ثبت شرکت، اطلاعات مدیران، ساختار مالکیت و مدارک مربوط به فعالیت تجاری ممکن است مورد بررسی قرار گیرد.
اطلاعات شخصی و مالی
بانک ممکن است اطلاعاتی مانند تاریخ تولد، ملیت، نشانی، وضعیت شغلی و در برخی شرایط منشأ درآمد یا وجوه را درخواست کند. این اطلاعات بخشی از فرایند شناخت مشتری و الزامات قانونی بانک است و نباید صرفاً به عنوان یک تشریفات اداری غیرضروری تلقی شود.
ترجمه و تأیید مدارک
در پروندههای خاص، بهخصوص برای افتتاح حساب شرکت یا مشتری غیرمقیم، بانک ممکن است مدارک خارجی را به زبان آلمانی یا انگلیسی و در صورت لزوم با تأیید رسمی درخواست کند. این موضوع کاملاً به بانک و نوع سند بستگی دارد و بهتر است پیش از ترجمه رسمی تمام مدارک، فهرست مدارک مورد قبول بانک مشخص شود.
مراحل افتتاح حساب بانکی در آلمان از ابتدا تا فعال شدن حساب
مراحل افتتاح حساب بانکی در آلمان معمولاً با انتخاب بانک و نوع حساب آغاز میشود. بهتر است پیش از ارسال درخواست، شرایط همان بانک برای اتباع خارجی و افراد دارای اقامت موقت بررسی شود. برخی بانکها درخواست را کاملاً آنلاین دریافت میکنند، در حالی که در بانکهای سنتی ممکن است مراجعه حضوری یا انجام احراز هویت از طریق یک فرایند مشخص لازم باشد.
پس از انتخاب حساب، اطلاعات شخصی و مدارک مورد نیاز ارائه میشود. مرحله احراز هویت اهمیت ویژهای دارد و ممکن است از طریق مراجعه به شعبه، PostIdent، VideoIdent یا روشهای مشابه انجام شود. پس از تأیید هویت و پذیرش درخواست، اطلاعات حساب و ابزارهای بانکی مانند کارت و اطلاعات دسترسی به بانکداری آنلاین در اختیار مشتری قرار میگیرد.
در برخی بانکها افتتاح حساب سریعتر انجام میشود و در برخی موارد بررسی مدارک و ارسال کارت زمان بیشتری میبرد. اگر اطلاعات ارائهشده ناقص باشد یا بانک برای بررسی بیشتر درباره وضعیت مالی و منشأ وجوه سؤال داشته باشد، روند میتواند طولانیتر شود.
انتخاب بانک مناسب
انتخاب بانک باید بر اساس نیاز واقعی انجام شود، نه صرفاً شهرت برند. هزینه نگهداری حساب، کیفیت اپلیکیشن، امکان افتتاح آنلاین، شبکه شعب، خدمات انگلیسی یا آلمانی، امکان دریافت کارت، شرایط برداشت وجه و سیاست بانک نسبت به اتباع خارجی از جمله عواملی هستند که باید مقایسه شوند.
احراز هویت
احراز هویت بخش جداییناپذیر افتتاح حساب است. بانکها تحت الزامات قانونی مربوط به شناسایی مشتری و مبارزه با پولشویی نمیتوانند بدون بررسی هویت و اطلاعات لازم، خدمات بانکی را مانند یک فرایند ساده و بدون کنترل ارائه کنند. قوانین آلمان نیز الزامات مشخصی در زمینه مبارزه با پولشویی و بررسی مشتریان دارد.
دریافت کارت و فعالسازی بانکداری آنلاین
پس از تأیید درخواست، کارت بانکی و اطلاعات مربوط به دسترسی به حساب معمولاً در اختیار مشتری قرار میگیرد. نحوه ارسال و زمان دریافت به بانک و روش افتتاح حساب بستگی دارد. در حسابهای دیجیتال، فعالسازی اپلیکیشن و احراز هویت دستگاه نیز ممکن است بخشی از مراحل باشد.
افتتاح حساب بانکی در آلمان به صورت آنلاین
بانکداری دیجیتال در آلمان باعث شده برای برخی حسابها نیازی به مراجعه حضوری نباشد. در چنین حالتی، متقاضی اطلاعات شخصی را در وبسایت یا اپلیکیشن وارد کرده و سپس فرایند احراز هویت را تکمیل میکند.
روش احراز هویت ممکن است شامل VideoIdent، PostIdent یا روش اختصاصی بانک باشد. بعضی ارائهدهندگان نیز برای تکمیل ثبتنام به شماره تلفن، ایمیل و مدرک نشانی نیاز دارند.
با وجود سهولت بانکداری آنلاین، یک نکته بسیار مهم وجود دارد: امکان ثبت درخواست آنلاین به معنی تضمین پذیرش متقاضی خارجی نیست. بانک همچنان میتواند بر اساس وضعیت اقامت، نشانی، ملیت، بررسیهای قانونی و سیاستهای پذیرش مشتری تصمیم بگیرد.
بنابراین برای فردی که تازه به آلمان مهاجرت کرده، بهتر است قبل از شروع درخواست آنلاین بررسی شود که بانک موردنظر اتباع کشور محل تابعیت او و وضعیت اقامتی فعلیاش را میپذیرد یا خیر.
مزیت حساب آنلاین برای مهاجران
مهمترین مزیت حساب دیجیتال، سرعت و کاهش نیاز به مراجعه حضوری است. همچنین مدیریت هزینهها، انتقال وجه و مشاهده تراکنشها معمولاً از طریق اپلیکیشن انجام میشود.
با این حال، برای افرادی که به خدمات حضوری، مشاوره شعبه یا خدمات پیچیدهتر تجاری نیاز دارند، بانک سنتی میتواند گزینه مناسبتری باشد.
هزینه افتتاح حساب بانکی در آلمان و کارمزدهای بانکی
هزینه افتتاح حساب بانکی در آلمان رقم ثابتی ندارد و نمیتوان برای تمام بانکها یک مبلغ واحد تعیین کرد. بعضی حسابهای جاری بدون هزینه ماهانه ارائه میشوند، در حالی که برخی حسابها مشروط به واریز منظم درآمد یا پرداخت هزینه ماهانه هستند.
هزینه کارت، برداشت وجه از دستگاههای خودپرداز، انتقال وجه خاص، خدمات کاغذی و بعضی خدمات بانکی نیز میتواند جداگانه محاسبه شود. بنابراین هنگام مقایسه حسابها باید هزینه سالانه واقعی را بررسی کرد، که متغیر است و نمیتوان عدد ثابتی گفت.
برای نمونه، ممکن است حسابی هیچ هزینهای برای افتتاح نداشته باشد اما در صورت نداشتن حداقل گردش مالی ماهانه، هزینه مدیریت حساب دریافت کند. حساب دیگری ممکن است هزینه ماهانه مشخصی داشته باشد اما کارت و برخی خدمات را بدون هزینه اضافی ارائه دهد.
در نتیجه، هزینه افتتاح حساب بانکی در آلمان را باید در کنار هزینه نگهداری حساب و کارمزد تراکنشها بررسی کرد.
افتتاح حساب بانکی برای دانشجویان در آلمان
دانشجویان بینالمللی معمولاً به یک حساب جاری برای پرداخت اجاره، هزینههای روزمره، دریافت برخی پرداختها و مدیریت امور مالی خود نیاز دارند. در این گروه، نوع حساب و سن دانشجو میتواند روی هزینهها و خدمات بانکی اثر بگذارد. برای مثال، برخی بانکها حسابهای ویژه جوانان یا دانشجویان ارائه میکنند که شرایط آنها از حسابهای عادی متفاوت است.
در سال ۲۰۲۶، Deutsche Bank برای دانشآموزان، کارآموزان، دانشجویان و افرادی که در برنامه Bundesfreiwilligendienst هستند و حداکثر ۳۰ سال سن دارند، حساب «Junges Konto» را بدون هزینه ماهانه مدیریت حساب ارائه میکند. این نمونه نشان میدهد که مقایسه حسابهای دانشجویی با حسابهای عادی میتواند از نظر هزینه اهمیت زیادی داشته باشد.
البته رایگان بودن مدیریت حساب به معنای رایگان بودن تمام خدمات بانکی نیست. هزینه خدمات خاص، برداشت وجه، برخی انتقالها یا خدمات کارت میتواند طبق جدول تعرفه همان بانک محاسبه شود. بنابراین دانشجو بهتر است قبل از افتتاح حساب، شرایط حساب را بهطور کامل بررسی کند.
حساب بانکی دانشجویی و استفاده روزمره
حساب دانشجویی یا حساب ویژه جوانان معمولاً برای پرداختهای روزمره طراحی شده است. پرداخت اجاره، خرید فروشگاهی، انتقال وجه، پرداخت قبوض و استفاده از خدمات بانکداری آنلاین از جمله کاربردهای اصلی آن هستند. داشتن یک حساب فعال همچنین مدیریت هزینههای ماهانه را برای دانشجو سادهتر میکند.
برای دانشجویان خارجی، قابلیت بانکداری آنلاین و اپلیکیشن مناسب اهمیت بیشتری پیدا میکند؛ زیرا ممکن است بسیاری از امور بانکی بدون مراجعه مکرر به شعبه انجام شود. با این حال، زبان خدمات، امکان احراز هویت آنلاین و شرایط اقامت باید پیش از انتخاب بانک بررسی شود.
حساب بانکی برای دانشجویان تازهوارد
دانشجویی که تازه وارد آلمان شده است، ممکن است در ابتدای ورود هنوز تمام مدارک مورد نیاز بانک را در اختیار نداشته باشد. در چنین شرایطی، بهتر است ابتدا وضعیت ثبت نشانی، مدرک اقامت و سایر اسناد لازم مشخص شود و سپس درخواست حساب ارائه شود.
نباید تصور کرد که پذیرش دانشگاه بهتنهایی برای افتتاح هر نوع حساب بانکی کافی است. بانک بر اساس الزامات خود درباره هویت و وضعیت مشتری تصمیم میگیرد و ممکن است مدارک دیگری نیز درخواست کند.
افتتاح حساب بانکی برای کارمندان و نیروی کار
برای افراد شاغل، حساب جاری معمولاً مهمترین ابزار مالی برای دریافت حقوق و پرداخت هزینههای ثابت است. قرارداد کار، درآمد منظم و اقامت در آلمان میتواند فرایند ارائه اطلاعات مالی به بانک را سادهتر کند، هرچند تصمیم نهایی همچنان به سیاست بانک و وضعیت پرونده بستگی دارد.
پس از استخدام، بهتر است حسابی انتخاب شود که امکان دریافت حقوق، انتقال وجه SEPA، پرداخت مستقیم قبوض و استفاده آسان از کارت و بانکداری آنلاین را فراهم کند. اگر فرد قصد دارد در آینده وام، کارت اعتباری یا خدمات سرمایهگذاری دریافت کند، کیفیت و گستره خدمات بانک نیز اهمیت بیشتری پیدا میکند.
تفاوت حساب کارمندی با حساب عادی
از نظر ساختار، حساب کارمندی لزوماً یک نوع حساب مستقل نیست و در بسیاری از موارد همان Girokonto معمولی برای دریافت حقوق استفاده میشود. تفاوت اصلی میتواند در بسته خدمات، شرایط دریافت حقوق، هزینه مدیریت حساب و مزایایی باشد که بانک برای مشتریان دارای درآمد منظم ارائه میکند.
به همین دلیل، هنگام مقایسه بانکها باید به هزینه واقعی سالانه توجه کرد، نه فقط عبارت «حساب رایگان». برای مثال، در بازار آلمان برخی حسابها تنها در صورت ورود حداقل مبلغ ماهانه رایگان هستند و در صورت نرسیدن به آن شرط، کارمزد دریافت میکنند. شرایط فعلی ING Deutschland نمونهای از این ساختار است؛ این بانک در سپتامبر ۲۰۲۶ اعلام کرده حساب جاری آن در شرایط فعلی با ورود ماهانه حداقل ۱۰۰۰ یورو یا برای افراد زیر ۲۸ سال رایگان است و در غیر این صورت ۴٫۹۰ یورو در ماه هزینه دارد.
افتتاح حساب بانکی برای فریلنسرها و خوداشتغالها
وضعیت فریلنسرها و افراد خوداشتغال با کارمندان متفاوت است. این افراد ممکن است درآمد ثابت ماهانه نداشته باشند و تعداد و مبلغ تراکنشهای آنها نیز تغییر کند. بنابراین هنگام انتخاب بانک، محدودیتهای مربوط به انتقال وجه، دریافت پرداخت از مشتریان و خدمات تجاری اهمیت بیشتری پیدا میکند.
اگر فعالیت اقتصادی به شکل شخصی انجام شود، بسته به ساختار فعالیت ممکن است حساب شخصی یا حساب تجاری مطرح باشد؛ اما برای شرکت ثبتشده، موضوع حساب شرکتی جداگانه اهمیت پیدا میکند. در هر دو حالت، بهتر است تراکنشهای شخصی و تجاری تا حد امکان از یکدیگر تفکیک شوند تا مدیریت حسابداری و امور مالیاتی شفافتر باشد.
افتتاح حساب بانکی در آلمان از ایران
افتتاح حساب بانکی در آلمان از ایران یکی از موضوعاتی است که باید با احتیاط درباره آن تصمیم گرفت. برخلاف تصور رایج، صرفاً داشتن پاسپورت ایرانی به این معنا نیست که میتوان از داخل ایران به صورت تضمینی در هر بانک آلمانی حساب شخصی باز کرد.
بانکها برای مشتریان غیرمقیم شرایط متفاوتی دارند و برخی خدمات آنها فقط برای افرادی است که اقامت یا نشانی معتبر در آلمان دارند. بعضی بانکها ممکن است برای مشتری غیرمقیم فرایند جداگانهای داشته باشند، اما این مسئله به سیاست داخلی بانک، نوع حساب، وضعیت مالی و الزامات احراز هویت بستگی دارد.
از سوی دیگر، موضوع تحریمها و مقررات مالی مرتبط با ایران نیز اهمیت ویژهای دارد. بانک مرکزی آلمان اطلاعات و راهنماییهای مربوط به تحریمهای مالی، از جمله رژیم تحریمی مرتبط با ایران، منتشر میکند و بانکها موظفاند الزامات قانونی مربوط به تحریمها و کنترلهای مالی را رعایت کنند.
بنابراین افتتاح حساب از خارج آلمان نباید به عنوان فرایندی قطعی و یکسان برای همه بانکها معرفی شود. پیش از ارسال مدارک یا پرداخت هزینه به واسطهها، باید مشخص شود که بانک موردنظر اساساً مشتری غیرمقیم با تابعیت و شرایط موردنظر را میپذیرد یا خیر.
باز کردن حساب بانکی شرکت در آلمان
باز کردن حساب بانکی شرکت در آلمان با حساب شخصی تفاوت اساسی دارد. بانک در حساب تجاری فقط هویت یک فرد را بررسی نمیکند؛ بلکه باید ساختار حقوقی شرکت، مدیران، مالکان واقعی و ماهیت فعالیت اقتصادی را نیز بررسی کند.
برای شرکتهای تازهتأسیس، ممکن است بانک اسناد ثبت شرکت، اساسنامه، اطلاعات مدیرعامل، اطلاعات سهامداران یا ذینفعان نهایی و توضیحی درباره فعالیت اقتصادی درخواست کند. هرچه ساختار مالکیت پیچیدهتر یا فعالیت بینالمللیتر باشد، بررسی بانکی میتواند دقیقتر شود.
در بعضی موارد بانک درباره مشتریان، کشورهایی که شرکت با آنها معامله میکند، حجم تقریبی گردش مالی و منشأ سرمایه نیز پرسشهایی مطرح میکند. این موضوع بهخصوص در چارچوب مقررات مبارزه با پولشویی اهمیت دارد.
حساب شرکتی برای GmbH
شرکتهایی مانند GmbH معمولاً به حساب تجاری اختصاصی نیاز دارند. حساب شرکت باید از حساب شخصی مدیر یا سهامداران جدا باشد تا جریان مالی کسبوکار به شکل شفاف ثبت شود.
در زمان تأسیس شرکت نیز ممکن است حساب بانکی برای واریز سرمایه شرکت مورد استفاده قرار گیرد و پس از تکمیل فرایند ثبت، بانک و شرکت وارد مرحله عادی فعالیت تجاری شوند.
حساب بانکی برای کسبوکارهای کوچک
برای مشاغل انفرادی و کسبوکارهای کوچک، انتخاب حساب باید بر اساس حجم تراکنش، تعداد پرداختها، نیاز به کارت، انتقالهای بینالمللی و امکان اتصال حساب به نرمافزار حسابداری انجام شود.
استفاده از حساب شخصی برای فعالیت تجاری ممکن است از نظر قرارداد بانکی یا مدیریت مالی مناسب نباشد؛ بنابراین باید شرایط بانک برای Geschäftskonto یا حساب تجاری بررسی شود.
هزینههای بانکی در آلمان در سال ۲۰۲۶
هزینه افتتاح حساب بانکی در آلمان را نمیتوان با یک رقم ثابت بیان کرد. ساختار قیمتگذاری بانکها متفاوت است و برخی حسابها بدون هزینه مدیریت ماهانه ارائه میشوند، در حالی که برخی دیگر تنها با تحقق شروط خاص رایگان هستند.
برای نمونه، در شرایط فعلی حساب جوانان Deutsche Bank برای گروههای واجد شرایط تا ۳۰ سال بدون هزینه ماهانه مدیریت ارائه میشود. در مقابل، ING Deutschland در شرایط فعلی برای حساب جاری خود در صورت عدم تحقق شرایط رایگان بودن، ۴٫۹۰ یورو در ماه دریافت میکند.
| نوع هزینه | وضعیت معمول |
|---|---|
| افتتاح حساب | بسته به بانک ممکن است رایگان باشد |
| مدیریت ماهانه | از صفر تا مبلغ مشخص، بسته به نوع حساب |
| کارت بانکی | ممکن است رایگان یا مشمول کارمزد باشد |
| برداشت وجه | به بانک، دستگاه خودپرداز و نوع کارت وابسته است |
| انتقال وجه | بسیاری از انتقالهای SEPA طبق شرایط حساب انجام میشوند |
| خدمات ویژه | ممکن است هزینه جداگانه داشته باشند |
| حساب دانشجویی | در برخی بانکها شرایط ترجیحی دارد |
| حساب شرکتی | معمولاً ساختار کارمزدی متفاوتی دارد |
بنابراین بهترین روش، بررسی Preis- und Leistungsverzeichnis یا جدول رسمی قیمتها و خدمات همان بانک پیش از افتتاح حساب است.
مالیات و حساب بانکی در آلمان
داشتن حساب بانکی به خودی خود به معنای ایجاد مالیات جدید نیست، اما حساب بانکی بخش مهمی از فعالیتهای مالی فرد یا شرکت را ثبت میکند. برای افراد شاغل، درآمد حقوقی از مسیر حساب بانکی دریافت میشود و مالیات و بیمههای مربوط به حقوق طبق مقررات کاری و مالیاتی محاسبه میشوند.
برای صاحبان کسبوکار، اهمیت موضوع بیشتر است. تراکنشهای حساب شرکتی باید با اسناد حسابداری، درآمدها، هزینهها و اظهارنامههای مالیاتی سازگار باشد. به همین دلیل، تفکیک حساب شخصی و تجاری میتواند مدیریت مالی کسبوکار را بسیار منظمتر کند.
احراز هویت و بررسی منشأ پول
یکی از مهمترین نکاتی که هنگام افتتاح حساب در آلمان نباید نادیده گرفته شود، بررسی هویت و منشأ وجوه است. بانکها تحت مقررات مالی و مبارزه با پولشویی ممکن است در هنگام افتتاح حساب یا حتی پس از آن، اطلاعات تکمیلی درباره تراکنشها درخواست کنند. چارچوب قانونی نظارت بانکی آلمان نیز بر الزامات مشخص برای فعالیت مؤسسات مالی تأکید دارد.
اگر مبلغ قابل توجهی وارد حساب شود، داشتن مدارکی که منشأ قانونی پول را نشان دهد اهمیت زیادی پیدا میکند. قرارداد فروش، مدارک درآمد، اسناد تجاری یا سایر مدارک مالی، بسته به نوع تراکنش، میتوانند برای پاسخ به درخواست بانک استفاده شوند.
انتقال پول و تراکنشهای بینالمللی
افرادی که در آلمان زندگی میکنند و با کشورهای دیگر ارتباط مالی دارند باید علاوه بر کارمزد، محدودیتهای بانکی و مقررات انتقال وجه را نیز بررسی کنند. انتقال پول در داخل SEPA معمولاً ساختار سادهتری دارد، اما تراکنشهای خارج از این محدوده میتوانند هزینه، زمان و کنترلهای بیشتری داشته باشند.
برای تراکنشهای بینالمللی، بانک ممکن است اطلاعاتی درباره گیرنده، هدف پرداخت و منشأ وجه درخواست کند. این مسئله در مورد مبالغ بالا یا تراکنشهایی که از نظر الگوی فعالیت غیرعادی به نظر میرسند اهمیت بیشتری پیدا میکند.
امنیت حساب بانکی و جلوگیری از مسدودی
امنیت حساب تنها به انتخاب بانک معتبر محدود نمیشود. استفاده از رمزهای امن، فعالسازی احراز هویت چندمرحلهای، بررسی اعلانهای بانکی و خودداری از ارائه اطلاعات ورود به دیگران از اقدامات مهم برای محافظت از حساب است.
از طرف دیگر، اگر بانک تراکنش غیرعادی مشاهده کند یا برای تکمیل اطلاعات مشتری به مدارک بیشتری نیاز داشته باشد، ممکن است بررسی بیشتری انجام شود. بنابراین پاسخگویی دقیق و ارائه مدارک معتبر در چنین شرایطی اهمیت دارد.
قوانین بانکی، احراز هویت و مبارزه با پولشویی در آلمان
یکی از مهمترین دلایل درخواست مدارک متعدد از مشتریان، قوانین مربوط به مبارزه با پولشویی و تأمین مالی فعالیتهای غیرقانونی است. بانک نمیتواند صرفاً بر اساس نام و شماره پاسپورت یک حساب را فعال کند و در بسیاری از موارد باید هویت مشتری و اطلاعات مالی مرتبط با او را بررسی کند.
این موضوع برای مشتریانی که تراکنشهای بینالمللی انجام میدهند اهمیت بیشتری پیدا میکند. ممکن است بانک درباره منشأ مبلغی که وارد حساب میشود توضیح یا اسناد تکمیلی بخواهد. چنین درخواستی الزاماً به معنای وجود مشکل در حساب نیست و میتواند بخشی از کنترلهای معمول بانک باشد. قوانین آلمان برای مؤسسات مالی، الزامات مشخصی در زمینه شناسایی مشتری و مبارزه با پولشویی ایجاد کردهاند.
برای همین، حفظ اسناد مربوط به درآمد، قراردادهای کاری، فروش دارایی، ارث، سرمایه شرکت یا سایر منابع مالی میتواند در صورت درخواست بانک مفید باشد.
افتتاح حساب بانکی در آلمان از ایران
برای فردی که هنوز در ایران حضور دارد، افتتاح حساب بانکی در آلمان از ایران با افتتاح حساب پس از ورود به آلمان تفاوت قابل توجهی دارد. بسیاری از حسابهای جاری استاندارد برای مشتریانی طراحی شدهاند که اقامت و نشانی مشخصی در آلمان دارند. بنابراین نداشتن آدرس آلمانی میتواند گزینههای قابل دسترس را محدود کند.
در برخی موارد، بانکها یا ارائهدهندگان مالی خاص ممکن است خدماتی برای افراد غیرمقیم ارائه کنند، اما این موضوع به بانک، کشور محل اقامت، ملیت، هدف حساب و نتیجه بررسیهای تطبیق و احراز هویت بستگی دارد. همچنین تحریمها و الزامات مربوط به انتقال پول بینالمللی میتوانند برای متقاضیان ایرانی اهمیت ویژهای داشته باشند.
بنابراین بهتر است افتتاح حساب از خارج از آلمان به عنوان یک گزینه قطعی و عمومی در نظر گرفته نشود. برای بسیاری از متقاضیان، ورود قانونی به آلمان، ثبت نشانی و سپس اقدام برای حساب بانکی معمولی مسیر عملیتری خواهد بود.
انتقال پول از آلمان به ایران و محدودیتهای بانکی
انتقال پول از آلمان به ایران موضوعی متفاوت از افتتاح حساب بانکی است و صرف داشتن حساب آلمانی به معنای امکان انتقال آزادانه پول به هر مقصدی نیست.
بانکهای آلمانی و مؤسسات مالی باید مقررات تحریمی و الزامات مقابله با پولشویی را رعایت کنند. در رابطه با ایران، مقررات و محدودیتهای مالی میتوانند بر امکان انجام برخی تراکنشها، بانکهای واسطه و روش انتقال تأثیر بگذارند. بانک مرکزی آلمان نیز به صورت رسمی اطلاعات مرتبط با تحریمهای مالی و وضعیت رژیم تحریمی ایران را منتشر میکند.
به همین دلیل، برای انتقال وجه به ایران نمیتوان یک روش ثابت یا تضمینی معرفی کرد. پیش از انجام تراکنش باید مشخص شود بانک مبدأ، بانک مقصد و بانکهای واسطه چه محدودیتهایی دارند و آیا انتقال موردنظر از نظر مقررات قابل انجام است یا خیر.
مشکلات رایج هنگام افتتاح حساب بانکی در آلمان
یکی از رایجترین مشکلات، مراجعه به بانکی است که شرایط متقاضی را نمیپذیرد. برای مثال، ممکن است یک بانک برای افتتاح حساب آنلاین فقط افرادی را بپذیرد که نشانی ثبتشده در آلمان دارند، در حالی که متقاضی هنوز در مرحله ورود به کشور است.
مشکل دیگر، ناقص بودن مدارک است. اختلاف جزئی در نام، نشانی یا اطلاعات هویتی میتواند فرایند احراز هویت را متوقف کند. در حسابهای شرکتی نیز نبود یکی از اسناد ثبت شرکت یا مشخص نبودن مالک واقعی میتواند باعث طولانی شدن بررسی شود.
همچنین ارائه اطلاعات نادرست درباره شغل، درآمد یا منشأ سرمایه میتواند پیامدهای جدی داشته باشد. اطلاعات فرم افتتاح حساب باید دقیق و قابل اثبات باشد.
افتتاح حساب بانکی در آلمان برای ویزای خودحمایتی
در پروندههایی که متقاضی قصد استفاده از منابع مالی شخصی برای زندگی در آلمان را دارد، حساب بانکی میتواند در مدیریت منابع مالی و پرداخت هزینههای زندگی نقش مهمی داشته باشد. با این حال، افتتاح حساب بانکی و اثبات تمکن مالی برای ویزا یا اقامت دو موضوع متفاوت هستند و نباید یکی را جایگزین دیگری دانست.
بانک ممکن است حساب را بر اساس شرایط بانکی خود افتتاح کند، اما مرجع مهاجرتی نیز معیارهای مستقلی برای اثبات توانایی مالی دارد. بنابراین صرف داشتن حساب بانکی آلمانی بهتنهایی به معنای اثبات شرایط اقامتی یا مالی یک پرونده مهاجرتی نیست.
مقایسه بانک سنتی و بانک دیجیتال در آلمان
بانک سنتی برای افرادی مناسبتر است که خدمات شعبه، مشاوره حضوری و دسترسی به ساختار بانکی کلاسیک را ترجیح میدهند. بانک دیجیتال در مقابل برای کسانی جذابتر است که بیشتر امور مالی خود را از طریق تلفن همراه انجام میدهند و به مراجعه حضوری نیاز ندارند.
هیچکدام از این دو مدل ذاتاً برای همه مهاجران بهترین گزینه نیست. برای فردی که تازه وارد آلمان شده، داشتن یک حساب دیجیتال سریع میتواند مفید باشد؛ اما در کنار آن، برخی افراد ترجیح میدهند حساب اصلی خود را در بانکی با شبکه شعب گسترده نگهداری کنند.
در انتخاب نهایی، معیار اصلی باید شرایط واقعی فرد باشد: میزان درآمد، محل سکونت، نیاز به پول نقد، تعداد تراکنشهای بینالمللی، نیازهای شغلی یا شرکتی و مدت اقامت.
نکات مهم برای انتخاب حساب بانکی مناسب در آلمان
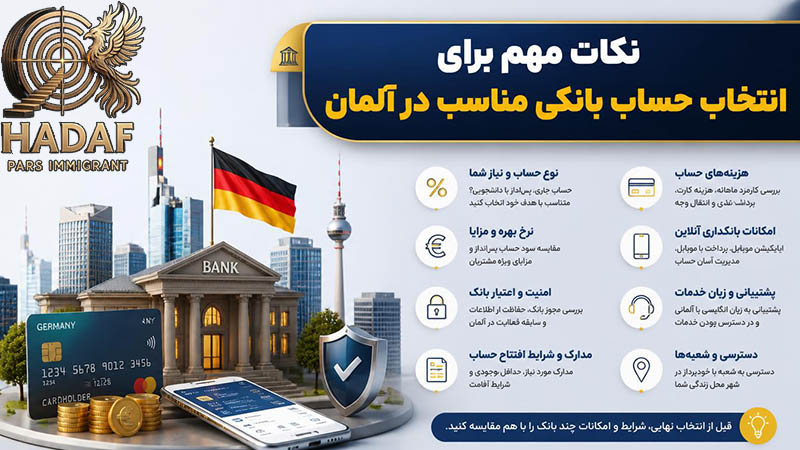
پیش از باز کردن حساب بانکی در آلمان بهتر است هزینههای حساب برای حداقل یک سال بررسی شود. کارمزد ماهانه، هزینه کارت، برداشت نقدی و انتقال وجه باید در کنار یکدیگر دیده شوند.
همچنین باید بررسی شود بانک چه نوع کارت بانکی ارائه میکند، استفاده از کارت در خارج از آلمان چگونه است و برای تراکنشهای ارزی چه هزینههایی دریافت میشود. برای مهاجرانی که خانواده یا درآمد مالی در خارج از آلمان دارند، هزینه و محدودیت انتقالهای بینالمللی اهمیت بیشتری پیدا میکند.
موضوع زبان خدمات مشتری نیز نباید نادیده گرفته شود. اگرچه بسیاری از بانکهای دیجیتال خدمات انگلیسی دارند، تمام شعب بانکهای سنتی الزاماً خدمات کامل انگلیسی ارائه نمیکنند.
در نهایت، بهتر است انتخاب بانک را به زمانی موکول کرد که وضعیت اقامت، نشانی و هدف مالی مشخص باشد. کسی که برای چند سال در آلمان زندگی خواهد کرد، نیازهای متفاوتی نسبت به فردی دارد که صرفاً برای یک دوره کوتاه در این کشور حضور دارد.
جمعبندی افتتاح حساب بانکی در آلمان
افتتاح حساب بانکی در آلمان یکی از اقدامات مهم برای سامان دادن به امور مالی پس از مهاجرت است، اما برخلاف تصور رایج، فرایند آن برای همه افراد یکسان نیست. نوع اقامت، وضعیت ثبت نشانی، تابعیت، نوع حساب، بانک انتخابی و حتی هدف استفاده از حساب میتواند روی مدارک و شرایط مورد نیاز تأثیر بگذارد. برای بیشتر افرادی که در آلمان زندگی میکنند، یک حساب جاری یا Girokonto نقطه شروع مناسبی برای دریافت حقوق، پرداخت اجاره و قبوض و انجام تراکنشهای روزمره است. در کنار آن، حسابهای پسانداز، حسابهای تجاری و سایر محصولات بانکی نیز بر اساس نیاز فرد قابل بررسی هستند.
در سال ۲۰۲۶، استفاده از خدمات بانکهای دیجیتال فرایند افتتاح حساب را برای بسیاری از افراد سادهتر کرده است، اما افتتاح آنلاین به معنی پذیرش قطعی نیست. بانک همچنان باید هویت مشتری، نشانی و در صورت نیاز وضعیت اقامت و اطلاعات مالی او را بررسی کند. برای افراد غیراروپایی، بهخصوص کسانی که هنوز وارد آلمان نشدهاند، این موضوع اهمیت بیشتری دارد. افتتاح حساب بانکی در آلمان از ایران نیز شرایط متفاوتی دارد و نمیتوان آن را با افتتاح حساب پس از استقرار در آلمان یکسان دانست. محدودیتهای مرتبط با تحریمها و مقررات مالی ایران نیز در تراکنشهای بینالمللی باید جداگانه بررسی شود.
در مورد حسابهای شرکتی نیز شرایط دقیقتر است و بانک علاوه بر هویت مدیران، ساختار مالکیت و ماهیت فعالیت شرکت را بررسی میکند. به همین دلیل، آماده بودن مدارک ثبتی و شفاف بودن منشأ سرمایه میتواند نقش مهمی در کاهش تأخیر داشته باشد. در مجموع، بهترین روش برای باز کردن حساب بانکی در آلمان این است که ابتدا نیاز واقعی مشخص شود، سپس چند بانک از نظر هزینه، شرایط پذیرش، خدمات دیجیتال، شعب، کارت و تراکنشهای بینالمللی مقایسه شوند و در نهایت با مدارک کامل درخواست ارائه شود.
سوالات متداول درباره افتتاح حساب بانکی در آلمان
در آخر مجموعه هدف مهاجر پارس به سوالات متداول درباره افتتاح حساب بانکی در آلمان پاسخ میدهد.
۱. برای افتتاح حساب بانکی در آلمان به چه مدارکی نیاز است؟
برای حساب شخصی معمولاً مدرک هویتی معتبر، مانند پاسپورت، و اطلاعات مربوط به نشانی محل سکونت لازم است. بسته به بانک و وضعیت اقامت، ممکن است مدرک اقامت، ثبت نشانی در آلمان یا اطلاعات شغلی و مالی نیز درخواست شود. شرایط دقیق بین بانکها متفاوت است.
۲. آیا میتوان بدون داشتن اقامت آلمان حساب بانکی افتتاح کرد؟
در برخی بانکها و برای بعضی محصولات امکان افتتاح حساب برای افراد غیرمقیم وجود دارد، اما این موضوع عمومی و تضمینشده نیست. بانک میتواند بر اساس تابعیت، محل اقامت، نوع حساب و الزامات احراز هویت درباره پذیرش درخواست تصمیم بگیرد.
۳. آیا برای افتتاح حساب بانکی در آلمان داشتن Anmeldung ضروری است؟
برای بسیاری از حسابهای معمولی، ارائه نشانی معتبر و در برخی موارد مدرک ثبت نشانی اهمیت زیادی دارد؛ با این حال، الزام دقیق به Anmeldung به بانک و نوع حساب بستگی دارد. بنابراین نمیتوان آن را برای تمام بانکها یک شرط مطلق دانست.
۴. آیا اتباع خارجی میتوانند در آلمان حساب بانکی باز کنند؟
بله. اتباع خارجی نیز در صورت برخورداری از شرایط لازم میتوانند حساب بانکی داشته باشند. برای برخی افرادی که اقامت قانونی در اتحادیه اروپا دارند، امکان درخواست Basiskonto نیز وجود دارد و بانکهای واجد شرایط نمیتوانند بدون دلیل قانونی مشخص درخواست را رد کنند.
۵. Basiskonto در آلمان چیست؟
Basiskonto یا حساب پایه، حسابی است که برای انجام خدمات اساسی پرداخت طراحی شده است. این حساب باید امکاناتی مانند واریز و برداشت وجه، انتقال پول، پرداختهای مستقیم و استفاده از کارت را فراهم کند. برای افراد واجد شرایط، این حساب میتواند در شرایطی که افتتاح حساب معمولی دشوار است، گزینه مهمی باشد.
۶. آیا افتتاح حساب بانکی در آلمان رایگان است؟
برخی حسابها بدون هزینه مدیریت ماهانه ارائه میشوند، اما «رایگان بودن» معمولاً ممکن است به شروطی مانند حداقل مبلغ واریزی ماهانه وابسته باشد. برخی حسابهای دیگر نیز هزینه ثابت ماهانه دارند. علاوه بر هزینه مدیریت، باید کارمزد کارت، برداشت وجه و سایر خدمات را نیز بررسی کرد.
۷. هزینه نگهداری حساب بانکی در آلمان چقدر است؟
رقم ثابتی برای همه بانکها وجود ندارد. در بازار آلمان حسابهای رایگان و حسابهای دارای کارمزد ماهانه هر دو وجود دارند. طبق اطلاعات بهروز Verbraucherzentrale، برخی حسابهای دارای هزینه حدود ۵ یورو در ماه هستند، در حالی که حسابهای گرانتر میتوانند هزینه سالانه بسیار بیشتری داشته باشند.
۸. آیا افتتاح حساب بانکی در آلمان به صورت آنلاین امکانپذیر است؟
بله. بسیاری از بانکها و بانکهای دیجیتال امکان درخواست آنلاین را فراهم کردهاند. با این حال، حتی در افتتاح حساب اینترنتی نیز احراز هویت الزامی است و ممکن است از روشهایی مانند VideoIdent یا PostIdent استفاده شود.
۹. PostIdent و VideoIdent چه کاربردی دارند؟
این روشها برای تأیید هویت متقاضی در فرایندهای غیرحضوری استفاده میشوند. در PostIdent، احراز هویت معمولاً از طریق خدمات پستی انجام میشود و در روشهای ویدیویی، هویت متقاضی به شکل آنلاین بررسی میشود. هدف این فرایندها جلوگیری از افتتاح حساب با هویت جعلی و رعایت الزامات قانونی است.
۱۰. آیا دانشجویان بینالمللی میتوانند در آلمان حساب بانکی باز کنند؟
بله. دانشجویان بینالمللی در صورت داشتن شرایط بانک میتوانند حساب شخصی افتتاح کنند. بسیاری از دانشجویان برای دریافت یا انتقال پول، پرداخت اجاره و هزینههای روزمره به یک Girokonto نیاز دارند. برخی بانکها نیز برای دانشجویان شرایط یا حسابهای ویژه ارائه میکنند.
۱۱. آیا برای دریافت حقوق در آلمان به حساب بانکی نیاز است؟
در عمل، داشتن حساب بانکی برای دریافت حقوق بسیار مهم است، زیرا حقوق و دستمزد در آلمان عمدتاً به صورت غیرنقدی پرداخت میشود. Girokonto معمولاً برای دریافت حقوق، پرداخت اجاره و انجام تراکنشهای روزمره استفاده میشود.
۱۲. آیا امکان افتتاح حساب بانکی شرکت در آلمان وجود دارد؟
بله. شرکتها میتوانند حساب تجاری یا Geschäftskonto افتتاح کنند، اما مدارک و فرایند بررسی آنها با حساب شخصی متفاوت است. بانک ممکن است اسناد ثبت شرکت، اطلاعات مدیران، ساختار مالکیت و اطلاعات مربوط به فعالیت اقتصادی را بررسی کند.
۱۳. آیا برای افتتاح حساب شرکتی باید شرکت در آلمان ثبت شده باشد؟
شرایط به بانک، ساختار شرکت و مرحله تأسیس بستگی دارد. برای شرکتهای در حال تأسیس نیز ممکن است حساب مورد نیاز برای فرایند سرمایهگذاری و ثبت شرکت مطرح شود، اما بانک معمولاً مدارک بیشتری نسبت به حساب شخصی درخواست میکند.
۱۴. آیا افتتاح حساب بانکی در آلمان از ایران امکانپذیر است؟
این موضوع به بانک و نوع حساب بستگی دارد و نمیتوان آن را برای تمام بانکهای آلمان ممکن یا غیرممکن دانست. بسیاری از بانکها برای حسابهای عادی به نشانی و وضعیت اقامت مشخص نیاز دارند. علاوه بر این، برای مشتریان دارای ارتباط مالی با ایران، الزامات تحریمی و کنترلهای مالی نیز باید در نظر گرفته شود.
۱۵. آیا میتوان از حساب بانکی آلمان به ایران پول انتقال داد؟
امکان انتقال وجه میان آلمان و ایران به مقررات بانکی، تحریمی و شرایط بانکهای درگیر در تراکنش بستگی دارد. بنابراین وجود حساب آلمانی به معنی امکان انتقال بدون محدودیت به ایران نیست و هر تراکنش باید مطابق مقررات جاری بررسی شود.
۱۶. تفاوت Girokonto و حساب پسانداز در آلمان چیست؟
Girokonto برای تراکنشهای روزمره مانند دریافت حقوق، پرداخت اجاره، انتقال وجه و استفاده از کارت طراحی شده است. حسابهای پسانداز بیشتر برای نگهداری وجوه و اهداف پساندازی مورد استفاده قرار میگیرند. برای زندگی روزمره، معمولاً Girokonto حساب اصلی محسوب میشود.
۱۷. آیا افتتاح حساب بانکی در آلمان روی SCHUFA تأثیر دارد؟
اطلاعات مربوط به برخی روابط بانکی میتواند در دادههای شرکتهای اعتبارسنجی مانند SCHUFA ثبت شود. خود افتتاح یک Girokonto نیز میتواند در سوابق SCHUFA ثبت شود؛ با این حال، وجود حساب بانکی بهتنهایی به معنای داشتن سابقه اعتباری منفی نیست.
۱۸. اگر یک بانک درخواست افتتاح حساب را رد کند، چه اقدامی میتوان انجام داد؟
ابتدا باید دلیل رد درخواست مشخص شود و سپس شرایط بانک دیگری بررسی شود. اگر فرد واجد شرایط قانونی Basiskonto باشد، میتواند از مسیر مربوط به حساب پایه اقدام کند. بانک فقط در شرایط مشخص قانونی میتواند چنین حسابی را رد کند.
۱۹. هنگام انتخاب بهترین بانک آلمان به چه مواردی باید توجه کرد؟
هزینه ماهانه حساب، شرط حداقل واریزی، هزینه کارت، کارمزد برداشت وجه، تعداد دستگاههای خودپرداز قابل استفاده، کیفیت اپلیکیشن، خدمات شعبه و هزینه تراکنشهای بینالمللی از مهمترین معیارها هستند. بهتر است قبل از افتتاح حساب، فهرست رسمی کارمزدهای بانک بررسی شود.